Existe uma pergunta que raramente aparece na reunião de orçamento: sua empresa paga adicional de insalubridade ou periculosidade porque o trabalhador tem direito tecnicamente enquadrado, ou porque tem receio do sindicato, da reclamatória trabalhista e da fiscalização?
Em grande parte das empresas que auditamos, a resposta honesta é a segunda. O adicional entra na folha "por garantia", sem laudo que o sustente, e permanece anos sem revisão. Parece prudência, mas é uma decisão financeira tomada sem dado técnico.
A armadilha do "pagar por garantia"
- Habitualidade vira contrato: o adicional pago de forma habitual tende a ser incorporado ao contrato. Retirá-lo sem laudo abre discussão de alteração contratual lesiva (art. 468 da CLT).
- O laudo é o que permite rever: a descaracterização da insalubridade por avaliação técnica repercute no pagamento sem ofender direito adquirido (Súmula 248 do TST). Sem laudo, a empresa não tem como corrigir o que paga.
- Confissão de exposição: a rubrica de adicional na folha é um indício de risco no ambiente. Para o auditor, isso leva a outra pergunta: se há exposição, onde está a contribuição da aposentadoria especial?
- Passivo em duas frentes: a empresa paga o adicional (custo certo) e, se o LTCAT e o eSocial não estiverem coerentes, acumula risco de lançamento previdenciário (custo potencial).
Pagar sem critério não elimina o passivo trabalhista. Apenas troca um passivo incerto por um custo certo e ainda cria um segundo passivo, o fiscal.
Trabalhista não é previdenciário
Adicional trabalhista e aposentadoria especial são sistemas jurídicos distintos, com leis, documentos e fiscais diferentes:
- Esfera trabalhista: gera adicional ao empregado, com base na CLT, NR-15 e NR-16. O documento técnico é o laudo de insalubridade e periculosidade. Insalubridade de 10%, 20% ou 40% do salário mínimo; periculosidade de 30% do salário base.
- Esfera previdenciária: gera aposentadoria especial e a contribuição adicional da empresa (FAE) de 6%, 9% ou 12% sobre a remuneração do exposto. O documento técnico é o LTCAT, e o registro é feito no evento S-2240 do eSocial.
A equivalência falha nos dois sentidos:
- Periculosidade, frio e umidade geram adicional trabalhista, mas não geram aposentadoria especial.
- Ruído acima de 85 dB(A) com protetor auricular eficaz elimina o adicional de insalubridade, mas continua exigindo o FAE de 6%, porque para a Previdência o EPI não descaracteriza a exposição ao ruído (STF, Tema 555).
Risco oculto: a empresa que zerou o adicional de insalubridade com um bom programa de proteção auditiva pode estar tranquila na esfera trabalhista e totalmente exposta na esfera fiscal.
O impacto real no caixa
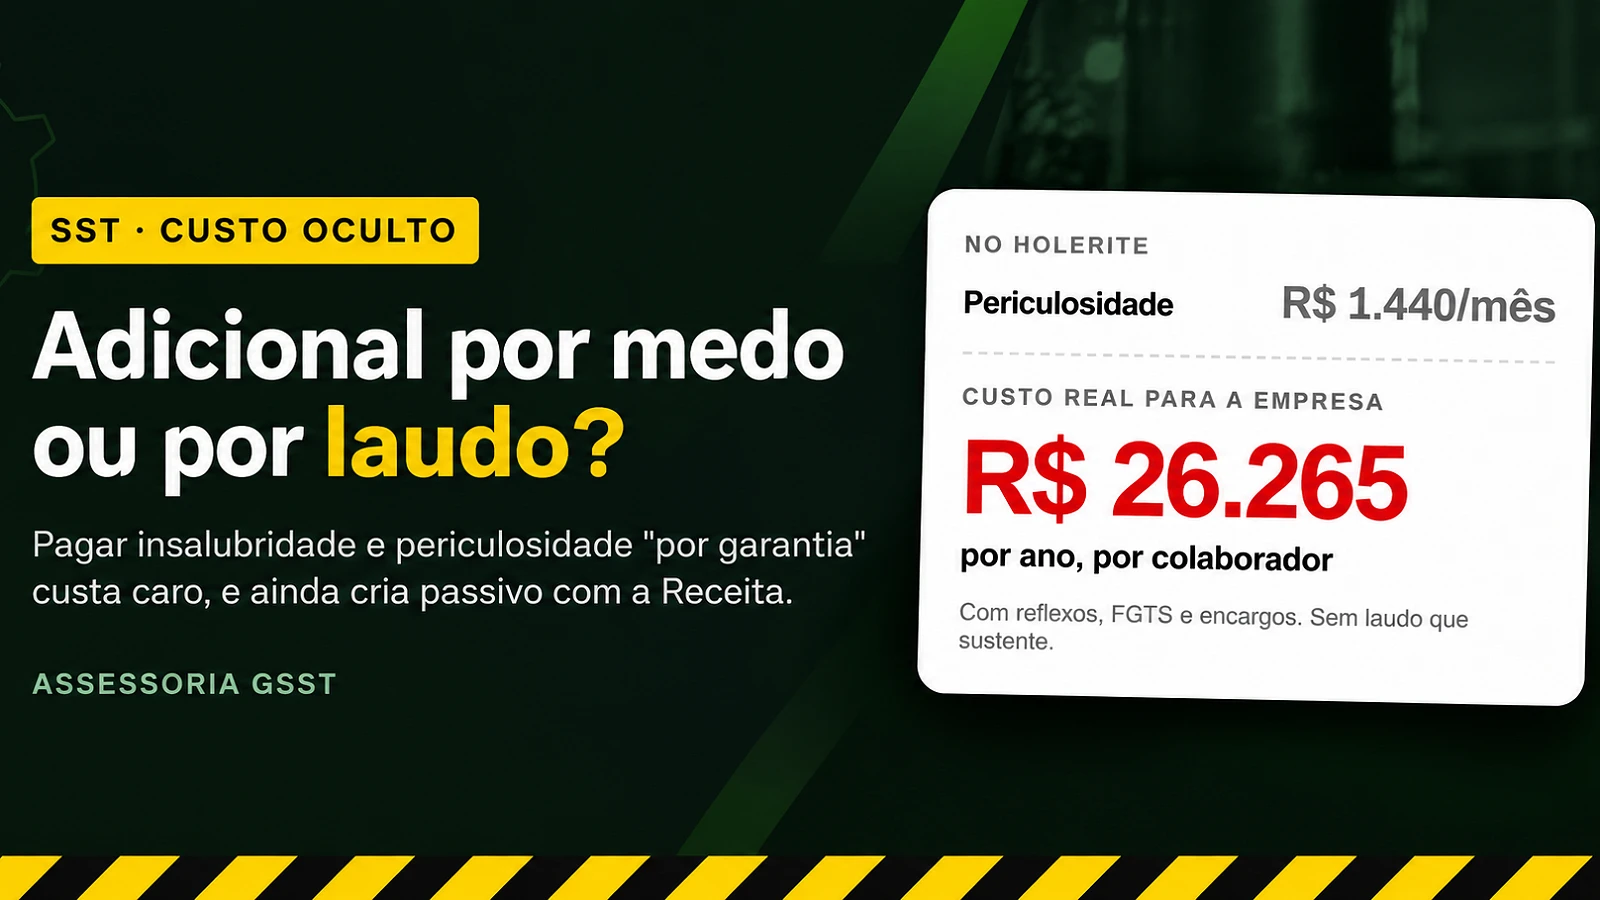
Considere um colaborador com salário de R$ 4.800,00 e adicional de periculosidade de 30% (R$ 1.440,00 por mês), pago sem enquadramento técnico:
- Adicional mensal (× 12): R$ 17.280,00
- Reflexo no 13º salário: R$ 1.440,00
- Reflexo no 1/3 de férias: R$ 480,00
- FGTS (8%): R$ 1.536,00
- INSS patronal (20%): R$ 3.840,00
- RAT ajustado (3%): R$ 576,00
- Terceiros (5,8%): R$ 1.113,60
- Custo total anual: R$ 26.265,60
O que isso significa na prática:
- Custo mensal efetivo de R$ 2.188,80, e não os R$ 1.440,00 que aparecem no holerite.
- Em uma equipe de 20 pessoas: R$ 525.312,00 por ano.
- FAE indevido: um código de agente nocivo lançado no S-2240 "por precaução", sem medição, gera FAE de 6%. Sobre R$ 6.240,00, são R$ 4.992,00 por ano. Em 50 colaboradores, R$ 1.248.000,00 em cinco anos.
- Cenário combinado: periculosidade sem enquadramento somada ao FAE indevido chega a R$ 31.257,60 por colaborador por ano.
O erro inverso também custa caro. Omitir uma exposição real, com FAE de 12% não recolhido por cinco anos, soma R$ 49.920,00. Com a multa de ofício de 75%, chega a R$ 87.360,00 por trabalhador, antes da Selic.
Premissas: Lucro Real ou Presumido, RAT de 3% com FAP 1,00 e Terceiros de 5,8%. Os percentuais variam conforme CNAE, FAP e regime tributário.
O laudo agora conversa com a folha
Com o eSocial, o laudo de SST deixou de ser documento de gaveta. O que o LTCAT registra vira dado fiscal, cruzado automaticamente:
- LTCAT: identifica o agente, a intensidade e a eficácia de EPC e EPI.
- S-2240: registra cada agente pelo código da Tabela 24 e alimenta o PPP eletrônico.
- S-1200: informa o grau de exposição de cada trabalhador, que define a alíquota do FAE.
- DCTFWeb: calcula o FAE e confessa o débito.
Um código errado no S-2240 vira, sem nenhuma intervenção humana, guia de recolhimento com valor errado, todos os meses. A fiscalização costuma cruzar:
- Rubrica de adicional na folha com grau de exposição 1 no S-1200;
- Ruído acima de 85 dB(A) no LTCAT ou no PGR sem FAE recolhido;
- Divergência entre PGR, LTCAT e PPP para o mesmo cargo;
- CNAE de risco elevado com todos os trabalhadores informados sem exposição;
- Aposentadorias especiais concedidas a ex-empregados sem o custeio correspondente.
Como a Assessoria GSST apoia a sua empresa
Decidir quem recebe adicional e quem gera FAE exige dado técnico, coerência documental e acompanhamento contínuo. A Assessoria GSST atua ao lado da sua empresa com:
- Visitas técnicas e avaliações ambientais: verificação em campo e medições que sustentam o enquadramento;
- Revisão de laudos: análise dos laudos de insalubridade, periculosidade e LTCAT, identificando pagamentos sem fundamento e exposições não declaradas;
- Auditoria de coerência documental: cruzamento entre PGR, LTCAT, PPP, S-2240 e S-1200 antes da fiscalização;
- Simulação de impacto financeiro: cálculo do custo real dos adicionais e do FAE para apoiar a gestão;
- Consultoria e monitoramento contínuo: acompanhamento das mudanças que exigem atualização dos laudos e do eSocial;
- Plano de ação: medidas, responsáveis e prazos para regularizar cada ponto identificado.
Adicional por laudo, não por medo
Pagar adicional por medo não é gestão de risco, é custo sem critério. Com o eSocial, cada informação de SST tem reflexo direto no caixa e na fiscalização, e tanto o excesso quanto a omissão geram passivo.
A pergunta certa não é "quanto custa um laudo bem feito?", mas "quanto a empresa está perdendo, todos os meses, por não ter um?"
Fale com a Assessoria GSST e transforme seus laudos em decisões técnicas que protegem o caixa e a empresa.
Nota: os valores apresentados são simulações ilustrativas. A recuperação de valores recolhidos indevidamente, em regra limitada aos últimos cinco anos, e eventuais revisões de pagamento devem ser avaliadas caso a caso, com apoio técnico, contábil e jurídico.
Fontes: CLT; Leis nº 8.212/1991 e nº 8.213/1991; Decreto nº 3.048/1999; NR-15 e NR-16; STF, ARE 664.335 (Tema 555); Súmulas 80, 248 e 448 do TST.